
「暗号資産の積立を始めてみたいけれど、いくら入れればいいんだろう」——調べ始めると出てくるのは取引所の解説ページばかりで、実際にやっている人がいくら入れているのかは、なかなか分かりません。
先に結論をお伝えします。私は会社員で、暗号資産(仮想通貨)を月2万円ずつ、約2年間積み立てています。金額でいうと月2万円、資産全体に占める割合でいうと約4%です。いま毎月買っているのはビットコイン・ソラナ・イーサリアムの3つで、比率は5:2.5:2.5。これに、始めた当初に買ったドージコインが少しだけ残っています。そして意外に思われるかもしれませんが、自動積立のサービスは使わず、毎月手動で買っています。
私は投資歴6年の会社員です。NISAではS&P500の投資信託を月10万円積み立てていて、暗号資産はそれとは別枠で持っています。つまり暗号資産だけをやっている人間ではありません。だからこそ「投資信託と比べてどうか」という目線で書けます。
正直に言うと、暗号資産はいまも誰が正解を持っているのか分からない領域だと思っています。この記事も「こうすれば儲かる」という話ではありません。金額をどう決め、何を買い、2年で何に困ったか。その実際を書きます。
読み終わるころには、「自分は暗号資産の積立をやるべきか、やるならいくらから始めるか」を判断する材料が揃うはずです。
- 会社員が暗号資産に月2万円・資産の約4%と決めた理由(金額の決め方)
- ビットコイン・ソラナ・イーサリアムを5:2.5:2.5にした理由と、ドージコインが少し残っている理由
- 自動積立を使わず、手動で毎月買っている理由
- 2年やって正直に困っていること
- 暗号資産の積立が向いている人・向いていない人
結論:月2万円で2年続けている。増やす予定も、やめる予定もない
私が暗号資産に入れているのは月2万円で、資産全体に占める割合は約4%です。2024年に始めて、約2年になります。いちばん最初だけ多めに買い、それ以降はずっと月2万円のままで、途中で増やしたことも減らしたこともありません。
この額にしている理由は単純で、暗号資産を「高リスク・高リターンの商品」だと思っているからです。S&P500やNASDAQ100(どちらも米国の代表的な株価指数)を超えるリターンがあるかもしれないと思って買っています。ただし最悪の場合、価値がゼロになる可能性があるとも思っています。その両方を前提に、資産全体の中で許容できる額に収めた結果が月2万円でした。
だから私にとっての暗号資産は、資産形成の主軸ではありません。主軸はあくまでNISAで積み立てているS&P500の投資信託(月10万円)で、暗号資産はその横に置いた別枠です。
主軸のほうをどう運用しているかは、別記事にまとめています。

なぜ月2万円にしたのか|資産の何%かで決めた
金額を決めるとき、私は1万円と10万円の間で迷いました。結果として選んだのが、その間の2万円です。
1万円では心細いと感じました。せっかく高いリターンを期待して買うのに、その額では動いても効きません。
逆に10万円だと、今度は多すぎました。投資信託を含めた資産全体のバランスで見たときに、リスクのほうが大きくなると考えたからです。月10万円をS&P500に入れている横で、同じ額を暗号資産にも入れるのは、私の感覚では取りすぎでした。
つまり「暗号資産だけを見て金額を決めなかった」のがポイントです。資産全体の中でこの商品にどれだけ振り分けても平気か。そこから逆算した結果が月2万円で、いま資産全体に占める暗号資産の割合は約4%です。
参考:運用会社は「ビットコインは1〜2%が妥当なレンジ」と書いている
比率を考えるうえで参考になる資料があります。世界最大の資産運用会社であるブラックロックが2024年12月に公開した文書で、「マルチアセット・ポートフォリオ(複数の種類の資産を組み合わせた運用)において、ビットコインへの1〜2%の配分は妥当なレンジだと考える」と書かれています(Sizing bitcoin in portfolios|BlackRock Investment Institute)。
ここは正確に書いておきます。これは「推奨」ではありません。その資産を組み入れることで、ポートフォリオ全体の値動きの大きさがどれだけ増えるか——そこから逆算した数字です。同文書では「60/40ポートフォリオ(株式60%・債券40%という代表的な組み合わせ)でマグニフィセント7(アップルやエヌビディアなど米国の巨大IT企業7社)の1銘柄を持つのと、同程度のリスクの上乗せにあたる」と説明されています。さらに「広範な採用が進むと信じ、急速な価格下落のリスクを負担できる場合」という前提つきで、過去に70〜80%の下落を経験していることも同じ文書に明記されています。
私はそのレンジの中にいるのか|正直に言うと、半分ははみ出しています
自分の数字と並べてみます。私の暗号資産は資産全体の約4%で、そのうちビットコインが半分ほど。つまりビットコイン単体では2%前後で、上の1〜2%というレンジの上限あたりにいます。
ただし、残りの約2%にあたるソラナとイーサリアムは、この資料が扱っている範囲の外側です。ブラックロックの文書が書いているのはビットコインについてであって、他の銘柄の話ではありません。ここは私が自分の判断で乗せている分だと理解しています。
だからこの記事は「1〜2%が正解です」という話ではありません。私は資料の範囲を超えたところに立っていて、そのぶんのリスクは自分で引き受けている——というのが正直なところです。
もしいま同じことを考えている方がいたら、「暗号資産にいくら入れるか」ではなく「自分の資産全体の何%までなら、ゼロになっても生活が変わらないか」から考えるほうが、私の場合はしっくりきました。
何を買っているか|3銘柄を5:2.5:2.5、それと買うのをやめた1銘柄
いま毎月買っているのはビットコイン5:ソラナ2.5:イーサリアム2.5の3銘柄です。分けている理由は、単純に分散のためです。
- ビットコイン(半分):3つの中では最も安定感があると感じているため、比率を一番大きくしています
- ソラナ・イーサリアム(残り半分を折半):ビットコインとは性質が異なり、投資商品として魅力を感じたため
ソラナとイーサリアムを入れている理由をもう少し正直に書くと、ビットコインと比べれば時価総額(その銘柄の全体の規模)がまだ小さいぶん、上向いたときのリターンが大きく取れると思ったからです。仮に伸びたときに、その恩恵を受けられる位置にいたい。そう考えて買いました。
ただしこれは2024年に買い始めた時点での私の判断であって、将来そうなると分かっているわけではありません。伸びなかった場合はビットコインより大きく下げる可能性もあります。そこは承知のうえで、比率を半分に抑えています。
実は4銘柄目がある|ドージコインを買ったのは最初だけ
保有画面には、上の3つに加えてドージコインが暗号資産の中で3.5%ほど残っています。ここは正直に書いておきます。
これは、私が暗号資産を買い始めたころに買ったものです。当時の私はイーロン・マスク氏が支持していると理解していて、その期待を込めて買いました。
そして買ったのは最初だけで、それ以降はまったく買っていません。いま毎月積み立てているのはビットコイン・ソラナ・イーサリアムの3つで、ドージコインは当時買った分がそのまま残っているだけです。
この記事の比率が「5:2.5:2.5」なのに保有画面が4銘柄なのは、そういう理由です。2年やっていると、買うものは変わります。
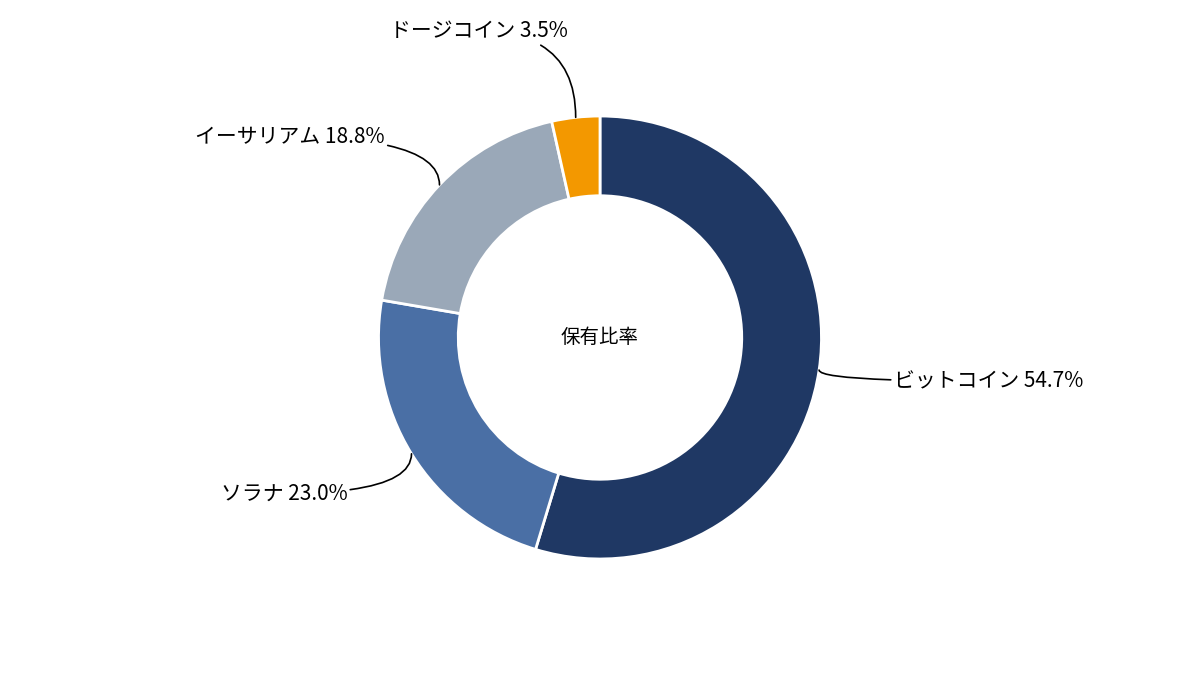
なお、毎月買っている比率(5:2.5:2.5)と、いまの保有比率は一致しません。価格が動くぶん、ずれていきます。私はずれても買い直して比率を戻すこと(リバランス)はしていません。
私は「自動積立」を使っていない|手動で毎月買っている理由
ここがこの記事でいちばん伝えたいところです。私は自動積立のサービスを使わず、毎月ぜんぶ手動で買っています。
理由はコストです。暗号資産には「販売所」(業者を相手に売買する方式)と「取引所」(利用者どうしが売買する場)という2つの買い方があり、販売所にはスプレッド(買値と売値の差。実質的な手数料にあたるもの)が乗ります。私は取引所で買ったほうが安く済むと認識していて、そのために手動を選んでいます。
実際に自分の口座で、販売所と取引所を並べて比べてみた
この記事を書くにあたって、2026年9月に自分の口座で販売所と取引所の画面を開き、同じ銘柄の価格を並べて確認しました。
取引所には板(いた)——利用者の注文が価格順に並んだ一覧——があります。そこでいちばん安い売り注文と、いちばん高い買い注文の差を取ったものが下の右列です。左列は販売所の買値と売値の差です。
| 銘柄 | 販売所:買値と売値の差 | 取引所:注文の差 |
|---|---|---|
| ビットコイン | 約4.8% | 約0.00001%(1円) |
| イーサリアム | 約4.8% | 約0.0003%(1円) |
| ソラナ | 約6.2% | 約0.006%(1円) |
取引所には別途、取引手数料がかかります。私が買っている銘柄では0.05〜0.09%です。それを足しても、販売所とは桁が違います。
スプレッドは買う側と売る側の両方に乗るので、販売所で買うと、市場価格より銘柄によって2〜3%台の高い値段で買っていることになります。私の買付比率で計算すると、月2万円の積立なら1回あたり約500円、1年で6,000円ほどの差です。
※これは2026年9月のある時点の数字です。スプレッドも取引手数料も常に変動し、銘柄によっても違います。申し込む前に必ず公式ページで最新の条件をご確認ください。
補足しておくと、GMOコインの「つみたて暗号資産」は、販売所のレートを参照して買い付ける仕組みです(積立手数料そのものは無料と案内されています)。つまり自動にすると、私が避けたいと思っているスプレッドのほうを通ることになります。だから手動にしています。
実際にどう買っているか|日を決めて、3回注文するだけ
やっていることは単純です。毎月、決めた日にアプリを開いて、3銘柄をそれぞれ注文する。それだけです。
- ビットコイン:1万円
- イーサリアム:5,000円
- ソラナ:5,000円
これで合計2万円。冒頭に書いた5:2.5:2.5は、金額に直すとこの形です。
買う日をあらかじめ決めているのがポイントだと思っています。手動で買うと「今日は高いから明日にしようか」と考える余地が生まれますが、日を固定してしまえばその迷いは出ません。自動積立の良さは、たぶんそこにあります。私はそれを、自分で日を決めることで代用しています。
正直に書くと、手間はあります
ここは正直に書いておきます。自動なら注文の操作は年0回ですが、手動だと年36回(12か月×3銘柄)注文することになります。その日を忘れないようにしておく必要もあります。
私の場合、操作自体は簡単なので、そこまで難しいとは感じていません。2年続けていますが、負担で嫌になったことはありません。ただ「手間はゼロではない」というのは事実なので、そこはコストと天秤にかけて判断してください。
投資信託の積立は完全に自動にしているので、同じ人間が片方だけ手動でやっているのは奇妙に見えるかもしれません。ただ、私が積み立てている投資信託は自動でもコストが変わらないのに対して、暗号資産は買い方でコストが変わる——ここが違うと考えています。
2年やって正直に困っていること
良いことばかりではありません。2年続けていて、いまも解決していない困りごとが2つあります。
信頼できる情報源が少なく、ニュースを判断材料にしていいか分からない
いちばん困っているのはこれです。暗号資産のニュースは毎日たくさん流れてきますが、その情報源を信頼していいのかが判断できません。株式投資であれば決算書という共通の土台がありますが、暗号資産にはそれに当たるものが見当たりません。
結果として、私はニュースを見ても買う量を変えられずにいます。「これは根拠にしていい情報なのか」が分からないまま動くのは怖いからです。
ただ、これはいまは誰も正解を持っていない状況なのだと思っています。だから仕方がない、とも考えています。逆に言えば、何が正しいかを見極められた人はその分の恩恵を受けられるわけで、そこも含めて高リスク・高リターンなのだと受け止めています。
ステーキング報酬の円換算が分からず、確定申告でつまずいた
もう1つは税金まわりです。ステーキング(保有している暗号資産を預けることで報酬を受け取る仕組み)の報酬を実際に受け取ったとき、受け取った瞬間の日本円換算額が分かりませんでした。
結局その日の最高値で計算して確定申告に使いましたが、これが正しいやり方なのかは、いまも確信が持てていません。国税庁の資料では「取得した時点の価額(時価)」で計算するのが原則とされていますので、私のやり方をそのまま真似しないでください。
※ステーキング報酬の評価額の算定方法は、国税庁の資料や税理士等の専門家にご確認ください。ここに書いているのは私がそう処理したという事実であって、推奨できる方法ではありません。
このときの確定申告をAIに手伝ってもらった記録は、別記事にまとめています。

「暗号資産の積立は意味ない」と言われることについて
調べていると「積立は意味がない」「やめとけ」という意見も目に入ります。2年続けた立場から、正直なところを書きます。
まず、私は値動きの大きさで不安になったことがありません。ボラティリティ(価格の振れ幅)が大きいことは最初から分かったうえで買っているからです。
この2年、価格は何度も大きく動きました。中東の情勢、アメリカの経済、要人の発言——株式の相場でも見かけるようなニュースで、暗号資産はもっと派手に上下します。
ただ、そのときに私がやったことは、何もありません。売っていませんし、買う額も変えていません。もともと持ち続ける前提で買っているので、動いても手が出ないのです。
そう思えるようになったのは、暗号資産を始める前に投資信託で経験を積んでいたからだと思います。私は投資を始めた最初の1年に、個別株で30万円ほどのマイナスを経験しています。あのときの経験がなければ、暗号資産の値動きには耐えられなかったかもしれません。
もう1つ効いたのが、お金の考え方を扱った本を読んだことでした。感想は別記事に書いています。

そのうえで、私自身の見立ても書いておきます。暗号資産は以前にもまして、ある程度の地位を確立していくのではないかと思っています。数年前と今とでは、社会での立ち位置がすでに変わったように見えるからです。
ただしこれは私の見立てにすぎません。そうならない可能性も当然あります。だからこそ月2万円に抑えているわけで、確信があるなら額を増やしているはずです。
向いている人・向いていない人
向いている人
- すでに投資信託などで値動きを経験している人(私はこれがあったから耐えられました)
- 資産全体の中で、ゼロになっても生活が変わらない額を切り出せる人
- 月に一度アプリを開いて自分で注文する手間を、コストのために受け入れられる人
正直、向いていないかもしれない人
これが初めての投資という方には、正直あまり向かないと思います。私自身、投資歴6年で、始めたころに個別株で30万円ほどのマイナスを経験した後だったから、値動きを見ても動じずにいられました。最初の一歩が暗号資産だと、下がった局面で判断が難しくなるのではないかと思います。
また、情報の少なさが気になる方にも向きません。上に書いたとおり、何を信じていいかは今も分からないままです。そこを「仕方がない」と割り切れないと、続けるのがしんどくなると思います。
始めるなら|口座を選ぶときに私が見ていたこと
私が使っているのはGMOコインです。2024年に口座を開いて、いまも同じところで買い続けています。選んだ理由はスプレッドの負担が国内では小さいほうだと認識していたからでした。
私が見ていたのは「スプレッドの負担」でした
口座を選ぶときに私が見ていたのは、スプレッドの負担です。国内では小さいほうだと認識して、GMOコインにしました。
ただし他社と数字を並べて比べたわけではないので、「どこがいちばん安い」とは言えません。ここは正直に書いておきます。
そのうえで、この記事に書いてきたことをもう一度置いておきます。暗号資産は、販売所で買うか取引所で買うかでコストが変わります。2年やってみて、口座まわりでいちばん効いてくるのはここだと思っています。どこの口座を選ぶにせよ、見る場所としてはそこだと私は考えています。
そもそも、いくらから買えるのか
ここまで「月2万円」と書いてきましたが、それは私の金額であって、始めるために必要な金額ではありません。
私が使っている取引所の最小注文数量で計算すると、2026年9月時点でビットコインは100円台、ソラナも100円台、イーサリアムは400円弱から買えます。月2万円は、2年かけて私がたどり着いた額であって、最初の一歩の額ではありません。
※最小注文数量・最低積立額・各社の手数料やスプレッドはいずれも変更されます。申し込む前に必ず公式ページで最新の条件をご確認ください。
よくある質問(FAQ)
Q. 月2万円は多いですか、少ないですか?
私の場合は、投資信託に月10万円入れている前提での2万円で、資産全体では約4%にあたります。金額そのものより、資産全体に占める割合で考えるほうが判断しやすいと思います。同じ2万円でも、他に何をどれだけ持っているかで意味がまったく変わります。
Q. 自動積立ではなく手動だと、買い忘れませんか?
2年続けていますが、いまのところ困っていません。月に一度の作業なので習慣にしてしまえば負担はありませんでした。ただ、ここは人によると思います。忘れそうだと感じるなら、コストより続けやすさを優先するほうが結果的に良いかもしれません。
Q. 利益が出たら確定申告は必要ですか?
私はステーキング報酬について確定申告をしました。ただし申告が必要かどうかは、その人の所得の状況によって変わります。暗号資産にかかる税の扱いは、国税庁の資料や税務署、税理士等でご確認ください。
まとめ|金額を決めてから始めれば、値動きは怖くなくなる
- 会社員が月2万円で約2年継続。金額の大小ではなく資産全体とのバランスで決めた(結果としていま約4%)
- いま買っているのはビットコイン5:ソラナ2.5:イーサリアム2.5。ほかに始めた当初に買ったドージコインが3.5%ほど残っている(買ったのは最初だけ)
- 自動積立は使わず手動。買い方でコストが変わるため。手間は年36回の注文と、その日を忘れないこと
- 2年たっても困っているのは情報源の少なさ。ニュースを判断材料にしていいか分からない
- 投資信託の経験がある人には向くが、最初の一歩が暗号資産という人には勧めにくい
2年やってみて思うのは、始める前に金額を決めきってしまえば、あとの値動きはそれほど怖くないということです。私が月2万円を変えずにいられるのは、最初に「ここまでなら失っても大丈夫」を決めたからでした。
逆に言えば、金額を決めないまま始めると、上がっても下がっても落ち着かないと思います。まずは自分の資産全体を見て、いくらまでなら振り分けられるかを決めるところからで十分です。
この記事を書いているのは、投資歴6年・NISAと企業型DC(勤務先を通じて加入する確定拠出年金)で運用している30代の会社員です。運用の全体像はプロフィールにまとめています。
本記事は2026年9月時点の情報です。筆者個人の運用経験に基づく情報提供であり、特定の暗号資産や取引所への投資を推奨するものではありません。暗号資産は価格の変動が大きく、投資した資金を大きく失う可能性があります。手数料・スプレッド・税制の内容は変更される場合があるため、最新情報は必ず各社の公式サイトおよび公的機関の情報でご確認のうえ、ご自身の責任で判断してください。

コメント